Finanzministerium äußert sich
So regelt Baden-Württemberg die Bratwurststeuer
Das Finanzministerium Baden-Württemberg erklärt, welche Regeln im Südwesten gelten und wann Bratwürste, Kuchen oder Pizza steuerfrei verkauft werden können.
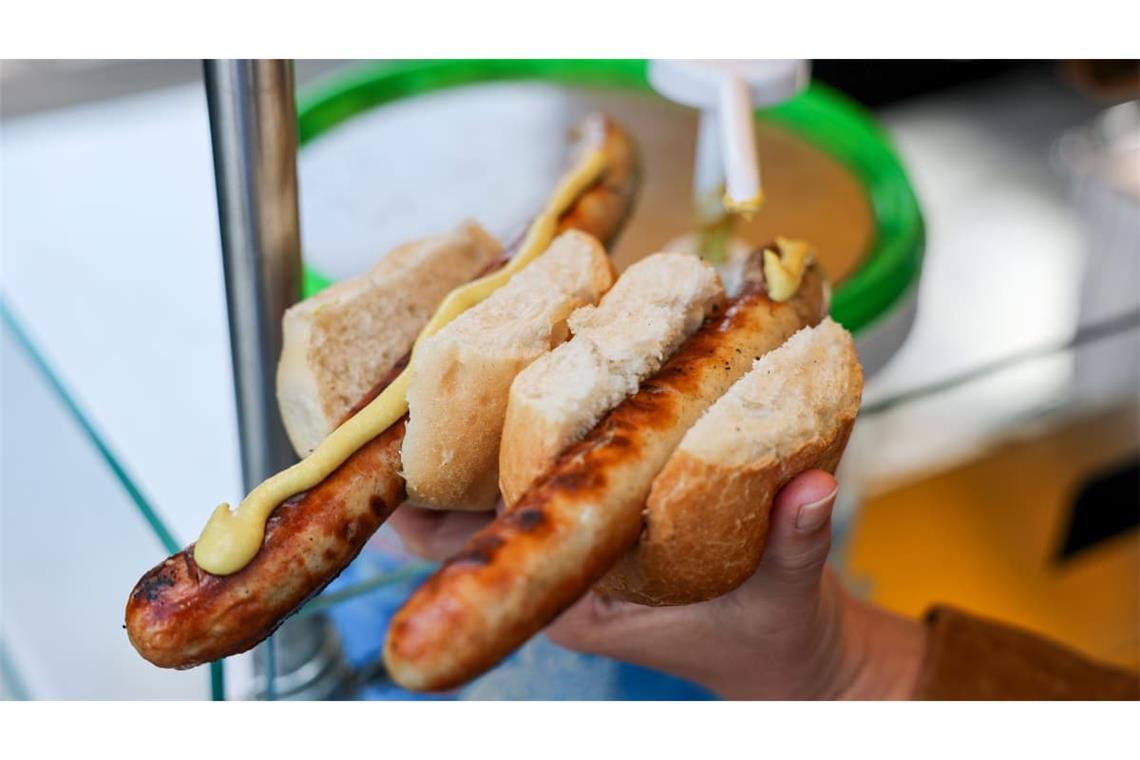
Baden-Württemberg hat die Rechtslage bereits 2023 geklärt.
Von Lukas Böhl
Die sogenannte Bratwurststeuer sorgt derzeit für Diskussionen. Hintergrund ist eine Änderung bei der Umsatzbesteuerung der öffentlichen Hand, die zum 1. Januar 2027 verbindlich wird. Damit stellt sich auch die Frage, ob Freiwillige Feuerwehren, Sportvereine und andere ehrenamtliche Organisationen künftig Umsatzsteuer auf den Verkauf von Speisen und Getränken zahlen müssen.
Das Finanzministerium Baden-Württemberg gibt auf Anfrage jedoch weitgehend Entwarnung. „Was NRW jetzt geregelt hat, haben wir schon 2023 so geregelt“, erklärt ein Ministeriumssprecher auf Anfrage unserer Redaktion. Ehrenamtliche Verkäufe seien auch künftig in der Regel von der Umsatzsteuer befreit. Eine entsprechende Regelung bestehe in Baden-Württemberg bereits seit Dezember 2023.
Wann fällt keine Bratwurststeuer an?
Entscheidend sind laut Finanzministerium unter anderem die sogenannten Kleinunternehmergrenzen. Danach sind Umsätze eines Kleinunternehmers von der Umsatzsteuer befreit, wenn der Gesamtumsatz im vorangegangenen Kalenderjahr 25.000 Euro nicht überschritten hat und im laufenden Kalenderjahr die Grenze von 100.000 Euro nicht überschreitet.
„Deshalb sind solche Verkäufe im ehrenamtlichen Bereich in der Regel steuerfrei“, erklärt der Pressesprecher. Die Regelungen gelten nach Angaben des Ministeriums gleichermaßen für Feuerwehrfeste, Sportvereinsjubiläen, Adventsbasare und ähnliche Veranstaltungen.
Allerdings kommt es darauf an, wer steuerrechtlich als Unternehmer gilt. Wird ein Fest beispielsweise von einem eigenständigen Verein veranstaltet, sind dessen Umsätze maßgeblich. Bei Veranstaltungen einer kommunalen Einrichtung kann hingegen die Gemeinde selbst der relevante Unternehmer sein. In diesem Fall lassen sich die Kleinunternehmergrenzen nicht allein anhand der Einnahmen des einzelnen Festes beurteilen.
Regelung gilt auch für Bratwürste und Pizza
Daneben gibt es eine weitere Voraussetzung, unter der keine Umsatzsteuer anfällt: wenn keine nachhaltige wirtschaftliche Tätigkeit vorliegt. Das ist beispielsweise bei einem einmaligen Kuchenverkauf durch eine Schülergruppe der Fall.
Diese sogenannte Kuchenregelung hat Baden-Württemberg bereits im Dezember 2023 klargestellt. Sie gilt nach Angaben des Finanzministeriums nicht nur für Kuchen. „Selbstverständlich gilt unsere Regelung auch bei anderen Verkäufen, etwa von Bratwürsten oder Pizza“, betont der Sprecher.
Die Art der verkauften Speisen ist somit nicht ausschlaggebend. Vielmehr kommt es darauf an, ob überhaupt eine umsatzsteuerlich relevante wirtschaftliche Tätigkeit vorliegt und ob gegebenenfalls die Voraussetzungen für die Kleinunternehmerregelung erfüllt sind.
Was ändert sich ab Januar 2027?
Hintergrund der Diskussion ist Paragraf 2b des Umsatzsteuergesetzes. Die Vorschrift regelt, unter welchen Voraussetzungen juristische Personen des öffentlichen Rechts, darunter Städte und Gemeinden, umsatzsteuerpflichtig sind. Die verpflichtende Anwendung wurde mehrfach verschoben. Die Übergangsfrist läuft nun Ende 2026 aus.
Ab dem 1. Januar 2027 müssen Kommunen die neuen Regeln grundsätzlich anwenden. Damit können auch wirtschaftliche Tätigkeiten kommunaler Einrichtungen umsatzsteuerlich relevant werden.
Für ehrenamtliche Veranstaltungen bedeutet das nach Darstellung des Finanzministeriums Baden-Württemberg jedoch nicht automatisch eine zusätzliche Steuerbelastung. An den bereits bestehenden Ausnahmen ändere die Neuregelung nichts.
Eine generelle Steuerbefreiung für sämtliche Feuerwehr- oder Vereinsfeste ergibt sich daraus allerdings nicht. Insbesondere bei regelmäßig stattfindenden Veranstaltungen muss geprüft werden, ob eine nachhaltige wirtschaftliche Tätigkeit vorliegt und ob die Kleinunternehmerregelung angewendet werden kann.
Für viele ehrenamtlich organisierte Verkäufe bleibt es nach Angaben des Finanzministeriums somit auch ab 2027 bei der bisherigen steuerlichen Behandlung. Entscheidend ist nicht, ob Bratwürste, Kuchen oder Getränke verkauft werden, sondern unter welchen rechtlichen und wirtschaftlichen Voraussetzungen die Veranstaltung stattfindet.